「事業ヲ深ク理解セヨ」 第1回
――会社が営むビジネスを深く理解せよ。
会計ファイナンス人材が働く現場では、こんな言葉を何度も耳にするものだ。CFOやFP&A、経理・財務の担当者、監査法人の会計士、ファンドマネージャーまで、この言葉は幅広い職業で使われている。
しかしそれはいったい、何を、どこまで、どう理解することなのか。もしかしたら私たちは、同じ言葉を用いながらもそれぞれが捉えた一面を語っているのかもしれない。ただ一つはっきりと想像がつくのは、これからビジネスの中枢に踏み出そうとする若い会計ファイナンス人材にとって、この言葉が求めるものを具体的につかめるかどうかで、日々の仕事の質、ひいてはキャリアの質は大きく変わるということだ。
本連載では、実務で出会う身近なケースをもとに、異なる立場では何に着目するのかをたどる。その視点を重ねながら、「事業を深く理解する」とはどういうことかを考えていきたい。第1弾は、包装資材メーカーの社内会議が舞台である。
目次
CASE01 採算の悪い顧客の「大事さ」をどう確かめるか
顧客別の採算を見ると赤字なのに、営業担当者は「大事なお客さんだから」と言う。
長年の取引先だから。業界で名の通った会社だから。将来、大きな案件が見込まれるから。営業側にも、そう考える理由はある。
しかし、それだけでは、現在の赤字をどこまで許容してよいのか判断しにくい。一方、「赤字なのだから、値上げか取引縮小を」と言うだけでは、この取引を理解したことにもならない。
以下は、業務用の包装資材を販売する会社を想定した架空の議事録である。
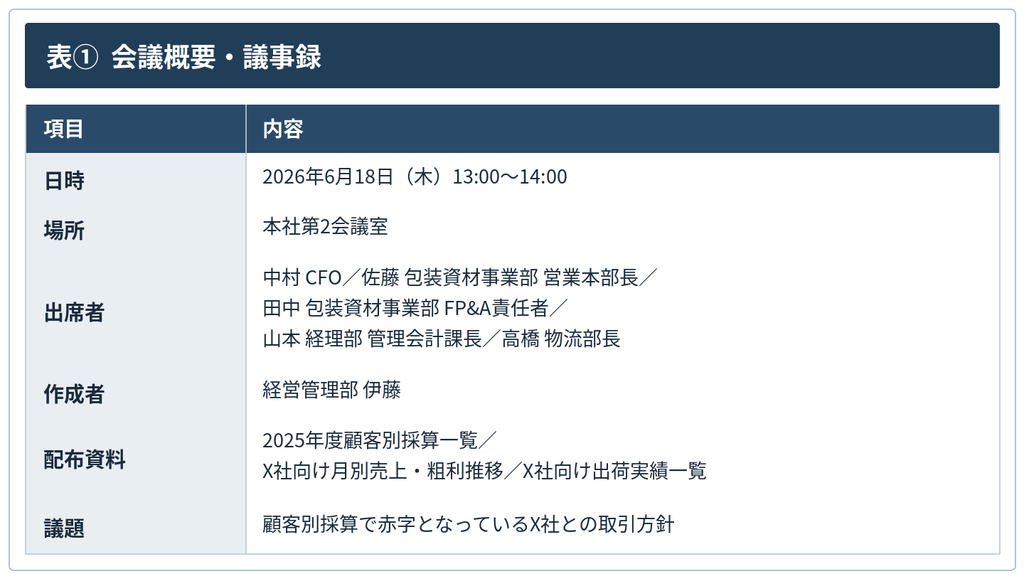
発言要旨
山本管理会計課長:X社は年間売上で上位に入るが、社内の顧客別採算表では480万円の赤字となっている。値引き率が他の主要顧客より高いことに加え、小口の追加発注や急ぎの納品が多い。配送費と個別対応にかかる人件費を含めると、利益が残っていない。
佐藤営業本部長:X社は当社にとって重要な顧客である。それに来春に開設する予定の新拠点から出荷されるアイテムの梱包資材も、当社から納入してほしいという話を受けている。現在の取引を採算だけで縮小すると、売上拡大の機会を逸するかもしれない。
中村CFO:新拠点への納入は、どの段階まで決まっているのか。
佐藤営業本部長:正式な見積依頼や発注はまだない。先方の購買担当者から、取引先の候補として検討していると聞いている段階である。
田中事業部FP&A責任者:新拠点を受注した場合、現在と同じ価格、発注単位、配送条件になるのか。現在と同じ条件で取引量だけが増えるなら、売上とともに赤字も拡大する可能性がある。受注の可能性だけでなく、どのような条件の取引になるかも確認したい。
佐藤営業本部長:具体的な条件までは話していない。まずは現在の取引を維持することが、新拠点の商談に入るために重要だと考えている。
高橋物流部長:2025年度、X社向けには310件を出荷し、そのうち42件が通常とは異なる緊急配送だった。ただし、緊急配送がX社からの突然の注文によるものか、社内の連携によるものか、在庫不足によるものかは分類していない。
山本管理会計課長:顧客別採算表には、X社に直接ひも付く配送費に加え、倉庫費や受発注部門の人件費を一定の基準で配賦している。X社との取引量を減らした場合、配賦された費用のうち、実際にいくら削減できるかは確認できていない。
中村CFO:現状では、「480万円の赤字」と「将来も重要な顧客」という二つの説明が並んでいる。追加確認を行ったうえで、次回の会議で改めて検討したい。
決定事項
X社との取引方針については、本会議では決定しない。関係部門による追加確認を行い、次回会議で再検討する。
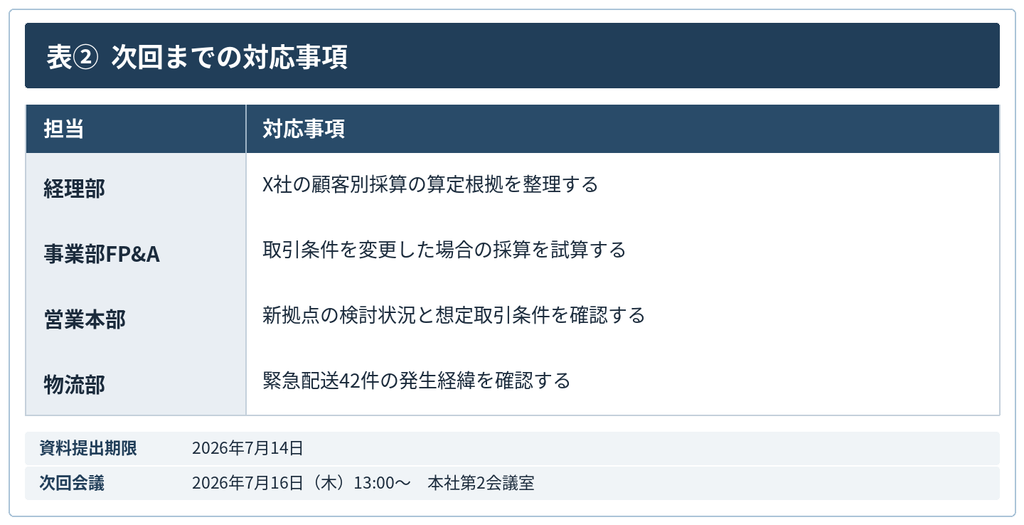
真のネクストアクションは何か?
次回までの対応は、一見すると具体的に整理されている。
しかし、経理が算定根拠を整理し、事業部FP&Aが条件変更後の採算を試算すれば、X社との取引を理解したことになるだろうか。算定方法を説明できても、その数値が今回の意思決定に使えるとは限らない。採算を試算できても、条件変更に対する顧客の反応を捉えていなければ、事業の動きは見えてこない。
真の意味で事業を深く理解できる担当者なら、これらのネクストアクションをどの深度まで掘り下げていけるのか。このケースが巷間でよく語られる事業に対する深い理解の正体を紐解く一助になれば幸いだ。
for 経理担当者 その赤字が表すものは何か
480万円という赤字は、売上から値引分を控除し、そこに直接費を賦課したところからさらに間接費を配賦計算して得られた管理会計上の数値である。
もちろん、基礎となる売上や費用が正しく集計され、決められたロジックどおりに計算されていることは議論の大前提だが、計算に誤りがないことと、その数値が今回の意思決定に必要な実態を表していることは同じではない。
議事録によれば、X社の採算には、取引に直接ひも付く配送費だけでなく、倉庫費や受発注部門の人件費も含まれている。後者はあらかじめ定められた基準で配賦された費用であり、X社との取引の有無にかかわらず発生するものである。したがって、同社との取引を撤廃したときにその費用がまるごと浮くわけではない。
そこで経理は、基礎となる事実、数値をつくるロジック、その数値を使う目的を分けて見る必要がある。X社への売上、値引き、出荷件数、直接配送費、対応時間はどのように記録されているか。倉庫費や受発注部門の人件費は、売上高、出荷件数、作業時間など、どの基準によって配賦されているか。その基準は、X社が社内の資源を使用している実態をどこまで反映しているか。
顧客別の収益性を測るためにつくられた数字と、「X社との取引を縮小すべきか」を判断するために必要な数字は、必ずしも同じではない。通常の注文と追加・緊急の注文を分ければ、どの取引条件が採算を悪化させているかが見えるかもしれない。取引量を減らした場合にも残る費用と、実際に減少する費用を区別すれば、方針変更の影響も考えやすくなる。
次回の会議で経理に求められるのは、480万円の計算過程を単に説明することにとどまらない。例えば以下のような試算をすることだ。
・X社との取引には年間380万円の間接費が配賦されている。この金額は取引を取りやめても削減されない費用のため、取引を取りやめたとしても、全社営業利益の増加は100万円にとどまる。
・物流部から情報を連携してもらった結果、緊急配送費のうち80万円は当社の在庫不足に伴うものであった。生産計画を適切に見直すことによってこの費用は削減できる。
現在の顧客別採算から読み取れることから一歩進んで、追加の分析から見えることを示したい。
for 事業部FP&A どの条件が判断を左右するのか
次いで、事業部FP&Aが次回の会議に持ち込むべきものは何か。提言できる内容には幅がありそうだが、例えば「X社との取引条件をどのように変えれば、状況が好転するのか」を示すことは有益な示唆になりうるものである。
例えば、値引き率を見直す、最低発注量を設ける等により納品回数や緊急対応の件数を減らす、緊急対応を別料金にするといった案がある。それぞれについて、単価、出荷件数、配送費、作業量がどう変わるかを試算することになる。
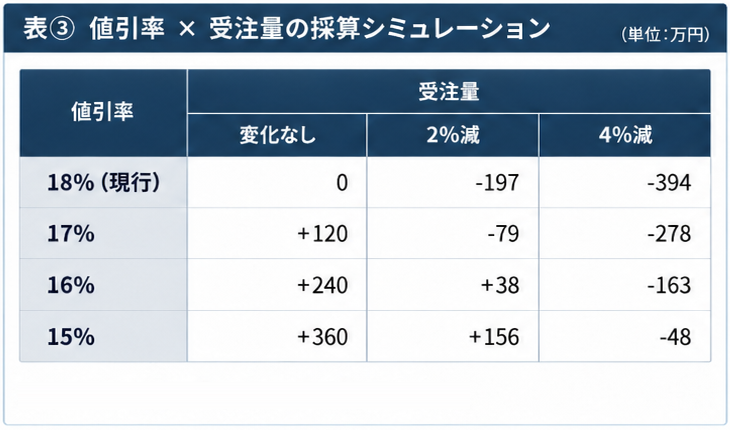
ただし、その試算には、条件を変更しても発注量は変わらない、あるいは一定割合だけ減少するといった前提がおのずと置かれている。FP&Aが試算結果と同時に示すべきなのは、どの前提を置いた結果、その数字になっているのかである。
条件を変えたら、X社からの発注はどれくらい減ってしまうのか。結果として、条件変更による採算改善の効果がどれくらい相殺されそうか。そういった顧客の反応や新拠点の取引条件は、FP&Aだけでは判断できない。だからこそ、シミュレーションの前提となる条件を明示することによって営業からは受注可能性や顧客の反応を、物流からは業務量や処理能力に関する情報を得て、実のある議論につなげなければならない。
例えば彼らからこういった情報が出てきたら、営業担当者の手ごたえを組み合わせることである程度シナリオを絞り込むことができるだろう。
・平均値引率を現行の18%から削減した場合の粗利の変動は、売上へのインパクトによって以下の通り試算される。
また、仮に将来性を理由に現在の赤字を受け入れる場合の根拠も明らかにしたい。以下のようなシミュレーションができていれば、コストの削減と組み合わせながらX社との取引で利益を獲得していく道筋も立てられるだろう。
・新拠点の売上規模に応じた獲得利益は、生産コストの変動に応じて以下のように求められる。
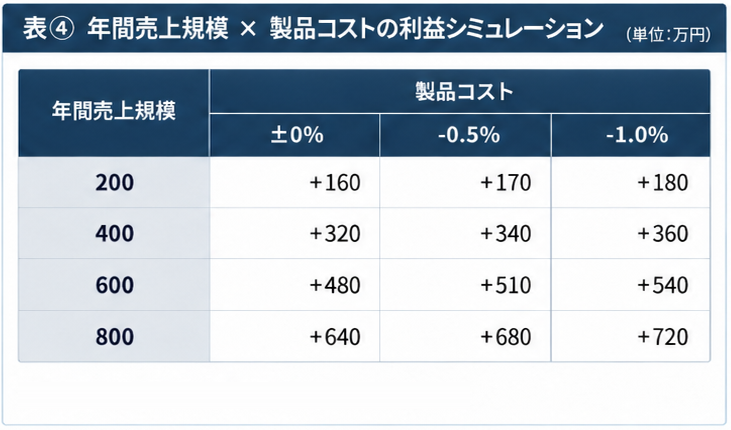
事業部FP&Aは、そもそも事業に対する深い理解を当然のごとく要求されるポジションと言える。単に営業や物流に代わって顧客や現場を調べることにとどまらず、それぞれが持つ情報を、収益、費用、業務量、時間軸に結びつけ、どの前提によって判断が変わるのか構造的に捉えることで彼らの真価はより発揮されることになる。
for CFO この顧客に経営資源を使い続ける意味は何か
CFOの判断は、当然のことながら部分最適なものであってはならない。X社との取引を黒字化できるかだけでなく、X社に対して人、在庫、倉庫、物流能力といったリソースを使い続けることが、果たして会社全体として望ましいか。その判断をするためには、顧客別採算表の外側を見る必要がある。
X社への緊急配送に使っている物流能力を、ほかの顧客にも使うことはできるのか。X社への対応を優先することで、新規顧客や他の既存顧客への対応に制約は生じていないか。反対に、X社との取引によって得ているものが、当該取引の売上や利益だけとも限らない。
X社との取引実績は、別の顧客の獲得に役立っているのか。小口・短納期の要求に応える過程で、他の顧客にも利用できる物流や業務の能力が蓄積されているのか。価値があるなら、「大手顧客だから」「実績になるから」という言葉から、確認可能な事実へ落とし込む必要がある。
さらに問いたいのは、X社が求める対応と、自社が伸ばそうとしている競争力との関係である。小口・短納期への対応力を強みにするなら、X社との取引はその能力を磨く機会になりうる。ただし、個別顧客への例外対応として処理し続けるのではなく、他の顧客にも提供でき、利益を得られる仕組みに変える必要がある。標準化と大量処理によって収益を上げる方針なら、X社への個別対応を続けることは、事業の方向性と合わない可能性がある。
CFOにとっての「事業を深く理解する」は、常に全体最適の中にある概念だ。複数事業の中の当該事業の位置づけ、そして事業の中のいち取引先の位置づけを把握したうえで、個別の取引を全社の資源配分や競争力の選択に置き直し、会社として何に応え、どのリソースを確保すべきかを見極めることである。
事業理解のCheck Point
for 経理パーソン
顧客別採算の数値について、基礎となる事実、配賦を含む算定ロジック、意思決定への使い方を区別して説明できるか?
for 事業部FP&A
取引条件を変えたとき、採算だけでなく、顧客の行動、営業活動、物流業務がどう変わるか、具体的にディスカッションできるような提言を示せるか?
for CFO
その顧客に経営資源を使い続ける意味を、自社が伸ばしたい競争力や、ほかの選択肢と結びつけて判断できるか?
事業理解をもっと深めたい方へ
FP&Aの知識を深めたい方へ
実務に役立つFP&Aの知識を、FINACラーニングの講座で学べます。
FP&Aの仕事をもっと知りたい方へ
仕事内容や求められるスキル、キャリアパスを詳しく紹介しています。
眞山徳人
公認会計士
FINAC株式会社
2005年公認会計士試験合格。監査法人トーマツを経て2016年に独立。上場企業等で経理実務やコミュニケーションに関する研修を数多く手掛ける傍ら、事業会社の取締役や監査役を歴任。著書に『江戸商人勘助と学ぶ 一番やさしい儲けと会計の基本』『会計士・税理士のための伝わるプレゼン術』など。現在、FINAC株式会社コンテンツ戦略部長。