Road to TOP RUNNERS 池田 悟 氏
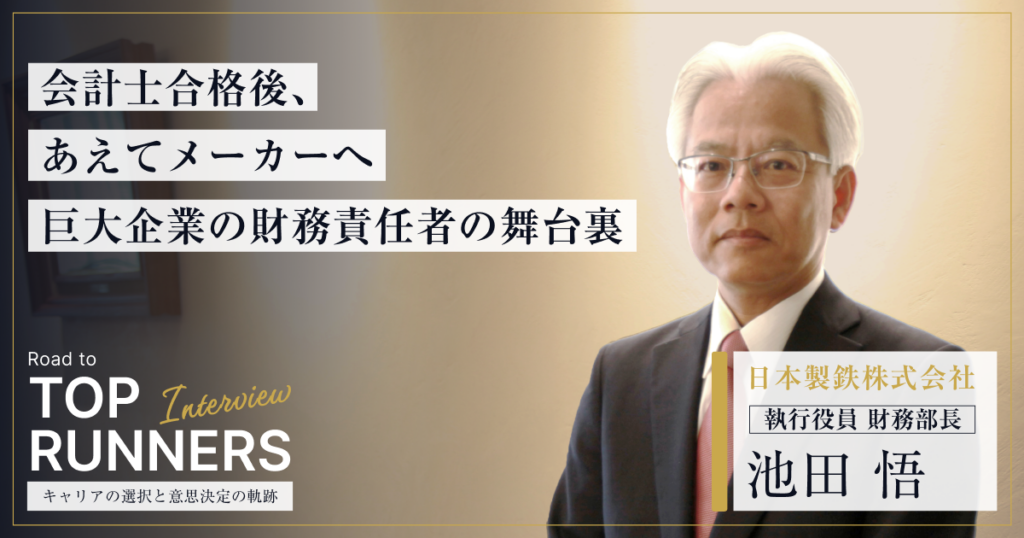
在学中に会計士合格、あえてメーカーへ
歴史的な大合併や、2兆円買収を主導した財務のプロ
新日本製鐵時代から、2012年の住友金属工業との統合を経て、世界トップクラスの鉄鋼メーカーとなった現在の「日本製鉄」へ。常に産業界のトップで激動の再編を遂げてきた巨大企業で、新卒入社から一貫して財務畑でキャリアを築いてきた池田悟氏。
学生時代に公認会計士試験に合格しながら、あえて監査法人に進まず一般企業に就職。20代での大蔵省(現財務省)における会計ルール策定への参画、大型合併での文化の衝突、そして2兆円規模の米国USスチール買収まで、数々の修羅場を経験してきました。生々しいエピソードと共に、その足跡に迫ります。
※以下、本稿では記事の読みやすさを考慮し、会社名の法人格(株式会社等)を省略して記載しています。
目次
▶1993年〜1990年代中頃:新日本製鐵入社・経理部決算室時代
横並びの競争を避け、多彩な才能が協力し合うメーカーへ
——大学3年生で公認会計士試験に合格された後、監査法人へ進まず一般企業でキャリアをスタートさせた理由を教えてください。
池田: もともとは「組織に縛られない働き方がしたい」と考え、会計士を目指しました。しかし合格後、1年ほど予備校で講師をしながら監査法人の実態を垣間見る機会があり、イメージしていた世界と現実とのギャップに驚いてしまいまして。当時の監査法人は個人事務所の集合体で、独特の事務所の慣習や徒弟関係が色濃く残っていたのです。「これではサラリーマン以上に狭い人間関係に縛られてしまう」と思い、一般企業への就職に舵を切りました。
——金融機関なども候補に入れていたのでしょうか。
池田: もちろん検討しましたが、金融機関は同質スキルの人間が「誰が一番優秀か」を競うイメージがあり、早い段階で選択肢から外しました。一方で製造業は、技術、工場、営業、経理など、異なる専門性を持つ仲間が互いをリスペクトし、一つの目的に向かう組織です。「製品を作る技術はなくても、多様な能力を持つ人材が集まる組織で会計という強みを活かす方が面白い」と考えました。当時は金融機関に比べてメーカーの待遇は低く、周囲からは「なぜわざわざそんなところに行くのか」と反対もされましたが、周囲の意見よりも自分が信じた働く価値観を優先し、新日本製鐵(現日本製鉄)への入社を決めたのです。
▶1990年代中頃〜2001年:大蔵省出向・LBS留学・NY研修時代
26歳で大蔵省の企業会計審議会へ。会計ビッグバンのルールをドラフトした日々
——1991年に入社され、最初に配属された経理部決算室はどんな環境でしたか。
池田: 新日鉄の伝統として、本社の決算室などに配属された若手でも、3年ほど経つと製鉄所の原価管理などの現場へ赴任することが多いのですが、 私は少し違った巡り合わせでした。
入社3年ほど決算室で働いた後、中長期の経営計画作成や投資判断にかかる審査を行う財務総括室へ異動したのですが、ちょうど日本が「会計ビッグバン」と呼ばれる会計基準の大改革を迎えるタイミングでした。そこで公認会計士に合格していた私に白羽の矢が立ち、経団連経由で大蔵省(現財務省)の企業会計審議会へ幹事として参画するチャンスをいただいたのです。 26歳の時でした。
——若くして日本の新たな会計ルールの策定に関わられたのですね。
池田: ええ、当時は日本の主要な会計ルールが一斉に見直され、世界標準へ追いつくために急ピッチで新基準が作られていました。 監査法人から幹事として出向してきていた優秀な会計士の方々と机を並べ、私は主に退職給付や研究開発費の会計基準の草案作成を担当しました。今でもあの基準を見ると、当時の張り詰めた空気感を思い出します。
当時は新日鉄への出社は週に一度あるかないかというほど、ルール作りに没頭していました。著名な大学教授の研究室へ相談に伺うなど 、新たなルールが生まれる過程に関われたことは、私にとって大きな財産です。
その後、会社からロンドン・ビジネス・スクールへの留学の機会をいただき、さらに、自社の年金資産を預けているニューヨークの資産運用会社へトレーニーとして3カ月間赴くなど 、20代の後半はグローバルファイナンスの知見を叩き込まれる期間となりました。ちなみに、ニューヨークでの研修期間にUSCPA(米国公認会計士)も取得しました。
——ニューヨークから帰国されて半年後、かつての研修先が歴史的な事件に見舞われたのですね。
池田: はい。実は私が研修を受けていた資産運用機関は、ワールドトレードセンターの80数階にあったのです。ニューヨークから日本に戻って半年ほど経った時、あの9.11(米国同時多発テロ事件)が起きたため、現地で一緒に働いていた知り合いが何人も亡くなってしまいました……。本当に言葉にできないほど悲しい経験であり、今でも深く心に刻まれています。
▶2001年〜2007年頃:本社財務部・大型プロジェクトへの挑戦
成就しなかった大型M&Aの実務と日本初の「3,000億円ハイブリッドローン」の実現
——帰国されてからは、どのようなプロジェクトに関わられたのでしょうか。
池田: 帰国直後は、アメリカの鉄鋼会社を買収するかどうかの大型クロスボーダーM&Aプロジェクトにアサインされました。今でこそM&Aの資料精査はPCを使ってデータで行うことが当たり前ですが、当時はファイルバインダーが山積みにされたホテルの会議室にこもる時代です。アメリカの現地に飛び、その書類の山と向き合って計画を精査し、証券会社とともにフォーマットに落とし込んでバリュエーションやデューデリジェンスを地道に行いました。最終的には成就しなかった案件ですが、ファイナンスのリアルな実務を経験させてもらうことができました。
▶2000年代中頃:名古屋製鉄所・原価管理の現場時代
計算が目的ではない。名古屋製鉄所で叩き込まれた原価管理の真意
——その後、初めて地方の現場である名古屋製鉄所へ赴任されます。それまで本社での財務実務や海外でのプロジェクト、大蔵省での会計ルール策定などに携わってきた池田さんにとって、製鉄所の現場はいかがでしたか。
池田: 当社には「どんな経歴であっても必ず製造現場を経験させる」という文化があります。私は若手時代にその経験ができていなかったので、遅れての現場赴任でした。名古屋製鉄所はトヨタ自動車さん向けの自動車用鋼板などを製造する当社の主力拠点の一つです。そこで2年3ヶ月、原価管理の責任者として工場の運営に深く入り込みました。
当社の旧八幡製鐵などがモデルになって原価計算基準が作られた背景もあり、鉄鋼の生産プロセスと原価計算の仕組みは教科書通りでロジカルでした。しかし、現場に行って思い知ったのは、正確に計算を行うことはあくまでスタートラインであって、計算すること自体がゴールではないということです。
——具体的にお聞かせください。
池田: 大事なのは、計算結果の数字から「どこに課題があり、どのコストに目を向け、何をやれば競争力のある商品ができるのか」を掘り下げることです。そして、そのコスト管理の活動は、経理の人間がエクセルで計算しているだけでは進みません。工場のオペレーションを動かしている技術者に、「他工場に比べてここが高いのはなぜか、装備力の差なら投資すべきか」などと議論を交わし、彼らを動かさなければ何も変わらないのです。
購買部門と「安価な海外からの調達に変えられないか」と議論する際も、「デリバリーに不安があり、万が一操業が止まれば大損失になる」という現場の論理と、コスト低減のロジックをどう着地させるか、一つずつ議論を重ねました。社外のコンサルタントや監査人には絶対にできない、「中に入って一緒に汗をかいてコストを下げる意味」を学べたことは、その後のキャリアにおいて最も大きな強みになっています。
——2000年代中頃には、日本の金融界の常識を覆す資金調達も主導されています。
池田: そうですね。本社の財務部に所属していた2006〜2007年頃、ルクセンブルクに本社を置く業界最大手のアルセロールが、インド系のミタル・スチールに買収されるという、世界的な超大型再編が起きました。この衝撃的な敵対的買収劇をきっかけに、日本の産業界でも「次は我々がターゲットになるかもしれない」という危機感が一気に高まり、国内の大手企業が一斉に買収防衛策の構築へと動いていた時期だったのです。
当社も財務面で強固な資本基盤を作る必要があり、そこで私が証券会社とスキームのアイデアを練り、メガバンク3行に提案して実現させたのが、3,000億円規模のハイブリッドローンの調達でした。
今でこそ、負債でありながら資本の性質も持つハイブリッドファイナンス(資本性調達)は定着していますが、当時は日本でほぼ前例がありませんでした。特に、通常の融資を担うコマーシャルバンク(商業銀行)であるメガバンク3行に対して、「万が一の際の回収順位が低い(劣後性のある)、3,000億円の巨額ローンを出して」と交渉するのは至難の業です。
銀行側も、「超低金利時代に高い金利が付く旨味はあるが、商業銀行としてこのリスクをどこまで許容できるのか」という行内論理の壁を乗り越えるために、相当な調整を重ねてくれました 。 結果、メガバンク3行から1,000億円ずつ、引き受けてもらうことに成功したのです。このディールが、その後の日本におけるハイブリッドファイナンスの定着に大きく寄与したという自負があります。
▶2012年前後:本社決算室長・二社合併の主計統合時代
旧新日鐵と旧住金の言語の衝突を乗り越えた主計統合
——そして2012年、池田さんが本社の決算室長を務められていた時期に、日本産業史に残る「新日本製鐵と住友金属工業の合併(新日鉄住金の発足)」という山場を迎えます。
池田: 経営陣の下した決断は、組織の早期融合を最優先するため、持株会社などのワンクッションを挟まない「いきなりの全面合併」という極めてタフなものでした。決算を預かる身としては、わずか1年強の準備期間で、巨大企業同士の会計や税務の処理基準を完全に一本化しなければならない、まさに目の前に壁が立ちはだかるような難所です。
そこで、相手方である旧住金の主計室長と毎週のように顔を合わせ、数え切れないほどの細かい統合ルールを一つずつ詰めていきました。その過程で何より驚いたのは、お互いに共通の会計用語を使っているつもりなのに、それぞれの会社独自のローカル用語が平気で飛び交い、実務の現場では驚くほど多様な差異があったことです。
——大企業同士だからこそ、独自の歴史や文化が言葉の壁になっていたのですね。
池田: 例えば、鉄鉱石の山などの期末棚卸しを行った際に、どうしても帳簿と実在庫の間に差が出ますよね。これを旧新日鉄では「監量増減(かんりょうぞうげん)」と呼び、旧住金では「有物出欠(ありものでけつ)」と呼んでいたのです。どちらも世間の会計の本には1行も載っていない、それぞれの会社が何十年も常識として使ってきた独自のローカル用語です。言葉が違うだけで、現場は決算処理のやり方が分からなくなってしまいます。
——その巨大な文化の衝突を、どのように一つにまとめ上げたのでしょうか。
池田: 経営層から「Best for the New Company(新しい会社にとって何がベストか)」という明確な指針が示されていたことが救いでした。お互いのやり方のうち、どちらに優位性があるかをフラットに議論し、もし旧住金のやり方のほうが優れていれば、迷わずそちらを採用しました。 一方、両者のやり方に明確な差がない場合にかぎり、 両社の規模が「2対1」だったため、2を変えるより1の側を合わせるほうがシステムや現場の負荷が少ない、という合理的な判断基準で、一個一個の処理ルールをリストアップして決めていきました。
▶2019年〜2023年:和歌山製鉄所(2020年~関西製鉄所) 総務部長・本社経営企画部時代
40代後半での総務部長転身、構造改革の舵を取る
——決算室長を4年、予算室長を3年、財務総括室長を3年と、計10年間にわたり財務部の室長を務められた後、2019年には二度目の地方勤務として和歌山製鉄所の「総務部長」に赴任されています。財務のエキスパートである池田さんが総務のトップに就かれるのは意外な人事にも思えます。
池田: 当社の人事異動は会社が決めるものであり、自分でキャリアをコントロールしようとしても、大蔵省での会計ルール策定や製鉄所の総務部長などのチャンスは自分からは絶対に描けません。だからこそ、与えられたフィールドで精一杯頑張ってみるというマインドが大切です。
48歳で和歌山に赴任して2年目に、ちょうど新型コロナウイルスのパンデミックが重なりました。製鉄所の現場は24時間、3交替制で物理的に人間が出勤して巨大な設備を稼働させ続けています。万が一工場内でクラスター感染が発生してラインが止まれば、自動車メーカーをはじめとするすべてのお客様のサプライチェーンを止めてしまいます。「絶対にあってはならない」という極限のピリピリした環境のなかで、総務部長として毎日、県や市といった自治体と感染対策や操業維持のタフな交渉を続けました。
——当時は会社全体としても大規模な国内の構造改革(生産設備の全社最適化)を進めている時期でしたね。
池田: はい。国内の鉄鋼内需は、人口減少に伴い右肩下がりが続いており、これはもう反転しません。会社が生き残るためには、生産能力を縮小する構造改革が不可欠でした。私は和歌山製鉄所の事務系トップとして、製鉄所の象徴である高炉を1本休止するという、地域経済にとっても重い決定を自治体へ説明して回る責任者を務めました。
当然、自治体からは「なぜ和歌山なのか」と厳しい声も上がりました。しかし事務系トップとして、これは後退ではなく「拠点が将来生き残るための収益向上策」であるという合理的なストーリーを組み立て、丁寧に説明を重ねました。「シームレスパイプに強みを持つ和歌山にとって、高炉が2本あることは必須ではない」と納得してもらう。 同時に発表された呉製鉄所の全面閉鎖に比べれば軋轢は小さかったとはいえ、非常に気の張るミッションでしたね。
▶2023年〜2025年:財務部長・USスチール買収ファイナンス時代
2兆円規模の買収。規制の壁を越えた超長期資金調達の全貌
——和歌山製鉄所から本社へ戻り、経営企画部での業務を2年経験された後、2023年に財務部長に着任されました。財務部長としての最大のミッションは、やはり米国鉄鋼大手「USスチール」の買収ファイナンスですね。
池田: 当社は国内の内需減少を見据え、成長のステージを海外へとシフトしています。そのなかで、USスチールの買収はまさに会社の命運をかけた千載一遇のビッグディールでした。財務部としては、この買収に伴う総額2兆円規模の資金調達をワンディールで用意するという、壮大な使命を背負うことになったのです。
——2兆円もの巨額の資金を、どのように調達したのでしょうか。
池田: 買収資金として、メガバンク3行から総額2兆円の短期つなぎ融資を取り付けました。このとき直面したのが、銀行が1社に貸し出せる上限を定めたリスク規制や自己資本規制というルールの壁です。
2兆円という規模になると、法律や各行の内規による融資制限の上限枠を完全に超えてしまいます。普通の企業財務では決して経験することのない、メガバンクの貸出許容量の限界と直接対峙する、極めてシビアな交渉の連続でした。
——その後、2兆円の短期債務を、長期的な安定資金へ借り換えるパーマネント化を2025年にやり遂げられたのですね。
池田: 2兆円もの借金が一気に増えると、元々の当社の負債(約2.5兆円)とUSスチール側が持っていた債務(約5,000億円)を合わせて、総額約5兆円という巨額の借金を背負うことになります。市場からは「財務の健全性が急激に悪化するのを防ぐために、新株を大量に発行するのではないか。そうなれば既存の株の価値が下がってしまう」という懸念が囁かれていました。財務部長としての私のミッションは、既存の株主に迷惑をかける増資を回避しながら、健全な資本構成に着地させることでした。そのために、3つの矢を手配しました。
第一の矢は、買収直後に手配した5,000億円規模の「ハイブリッドローン(劣後ローン)」です。これは借金でありながら、格付機関から「半分の2,500億円分は資本(純資産)とみなしてよい」というお墨付きを得られる特殊な融資です。融資元を5行に拡大して早々にアレンジし、財務のクッションを作りました。
第二の矢は、日本市場で最大規模となる6,000億円の「転換社債(CB)」の発行です。増資をせず実質的な資本を確保するこのスキームは、ロンドン証券取引所グループが主催する「ディールウォッチ・アワード2025」の総合部門にて、最優秀賞の「イシュア―・オブ・ザ・イヤー」を受賞するなど、グローバル市場からも評価していただきました。
そして第三の矢が、国際協力銀行(JBIC)さんを中心とする9,000億円の長期協調融資です。
ハイブリッド5,000億、転換社債6,000億、JBIC協調融資9,000億。この3本の矢を足すことで、短期のつなぎ融資だった「2兆円」を、株価を落とすことなく長期の安定資金(パーマネント化)へと生まれ変わらせることができました。
▶2026年〜現在:執行役員 財務部長・次世代へのメッセージ
AI時代、労働生産性を高めて「上位者の領域」へ突き抜けろ
——近年、会計ファイナンスの現場にもAIの波が急速に押し寄せています。池田さんはAIとどう向き合っていますか。
池田: AIは本当に便利で、昔であれば、若いスタッフやコンサルタントが何日もかけてリサーチし、レポートにまとめていたような仕事の負荷は、AIによってゼロに近くなります。労働生産性は飛躍的に上がるでしょう。
実際、当社の経理財務部門でも、全国の現場から「この新しい事象はどういうふうに会計処理するのでしょうか」といった問い合わせが日々大量に発生していました。これらを今プールして集約するシステムを作っていますが、将来的にはその半分以上をAIが自動で回答するようになると確信しています。
——そうなった時、経理財務人材には何が求められるのでしょうか。
池田: 調べ物をして数字を整理するだけの仕事は、実質的にすべてAI化します。だからこそ、若い人たちはその先の上位者の領域、つまり抽出されたデータに基づいて行う人間同士の交渉や、最終的な経営判断を下す力を磨かなければなりません。AIが勝手に判断を下して相手を説得してくれるわけではないのですから。
同様に、「AIの翻訳精度が上がっているから、もう英語の勉強なんて不要だ」と言う人もいるようですが、それは少しフィールドを狭めていると思います。確かに、フォーマルな交渉の場では私も誤解を防ぐために通訳を使いますし、メールのやり取りなら自動翻訳で十分かもしれません。しかし、1対1の場でフランクに相手の懐に飛び込み、タフな関係性をブレイクスルーする局面では、やはり自分の言葉で熱意とロジックを伝える英語力が現時点では不可欠です。AIを言い訳にして、自分の可能性を狭めてはいけないと思います。
——最後に、自らのキャリアに悩み、一歩を踏み出そうとしている若い会計士やファイナンス人材に向けて、メッセージをお願いします。
池田: 若手の話を聞いていると、共働きや子育てなどの家庭環境を背景に、転勤に対して慎重に考える人が増えていると感じます。転勤する事が難しい時期は当然あると思いますが、可能な限り現場経験等を通して得られる視野の広がりや成長機会を是非模索していってほしいと思います。例えば、 私が名古屋製鉄所で技術者と泥臭くコスト削減を議論した経験や、和歌山で高炉休止のストーリーを自治体に説明した経験は、本社のデスクでPCに向き合っているだけでは絶対に得られなかった、私を大きく成長させてくれた最高の経験でした。
自分の頭のなかだけで「こういうキャリアプランが理想だから、この仕事しかやりたくない」と期待値だけを上げすぎていると、現実に巡り合う本当のチャンスを見落としてしまいます。大蔵省の話にしても、USスチールの2兆円ディールにしても、自分がやりたくて計画したものではありません。会社という巨大なフィールドのなかに身を置き、与えられた場所で精一杯頑張っていたからこそ、たまたま運や巡り合わせも含めて、自分一人では到底描ききれなかったような、スケールの大きな数々の挑戦や貴重な経験に当事者として携わることができたのです。
会計という武器を活かし、異なる専門性を持つ仲間たちと協力しながら、与えられたフィールドで精一杯やってみる。そこから見えてくるビジネスの本質や面白さを、ぜひ若い人たちにも掴んでほしいと思います。